Q: 5月ってなんでこんなに税金多いの?自動車税に固定資産税……もう家計簿見たくないよ(涙)。トヨタ株を1000株持ってたら、配当金っていくらもらえて家計の足しになるの?優待もあるの?

A: わかる、毎年の絶望よね(白目)。実は私、2013年から13年迷走しながら育てた「トヨタ株1000株」のおかげで、年間約10万円(手取り約8万円)の配当+優待3万円が助けてくれてるんだ。元本140万が簿価利回り7.1%に化けたリアル明細と、税金に怯えない防衛術を全部語るよ!
ポストを開けるのが怖い、あの「納税通知書」の季節。
自動車税に、固定資産税……。
「え、うち、こんなに払うの?」って、毎年初めて見たような顔して驚いちゃうのは私だけじゃないはず(笑)。
世帯年収900万台、共働きで必死に家計を回している我が家にとって、この5月の出費はまさに「家計への暴力」です。
でもね、私、最近はこの荒波がきてもそこまで焦らなくなりました。
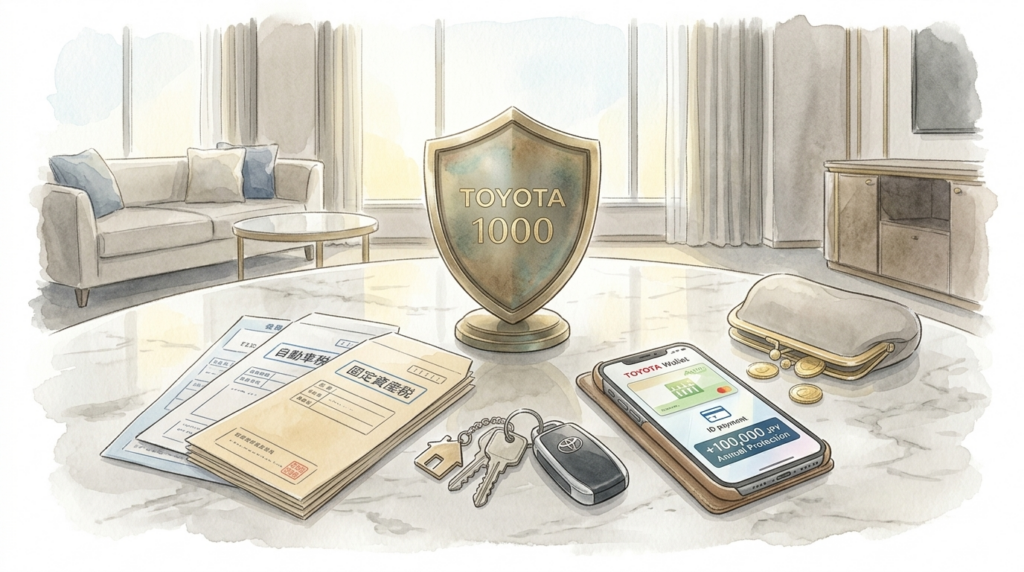
なぜなら、私の「1000万円の固有資産(夫には内緒の自分専用口座)」に鎮座しているトヨタ株1000株が、家計を守る「最強の盾」になってくれているからです。
世の中にはいろんな高配当株がありますが、投資系SNSやブログでも「トヨタ1000株持ってます!」という受取報告は大人気。
でも、これから始める人からすると、
「1000株って実際いくら配当がもらえるの?」
「税金引かれたら手取りはいくら残るの?」
「いつ口座に振り込まれるの?優待って何がもらえるの?新NISAで買った方がいいの?」
と、気になる疑問がたくさんありますよね。
今回は、ネットの教科書的な解説ではなく、実際にトヨタ株を1000株保有している投資歴19年ワーママのリアルな受取明細(手取り額)と、13年の売買履歴・迷走ストーリー、100株〜1000株の優待体系、神社・年間10万円の配当金をどうやって家計防衛に役立てているのか、電卓目線でリアルに語り尽くします!
【実績公開】トヨタ株1000株の年間配当金はいくら?手取り額と受取時期(6月・12月)
まずは結論から。トヨタ株を1000株持っていると、年間でいくらもらえるのか。
私の証券口座のリアルな入金実績がこちらです。
| 受渡日・時期 | 1株あたり配当金 | 税引前配当金(1000株) | 引かれる税金(20.315%) | 実際の手取り額 |
|---|---|---|---|---|
| 5月下旬(期末配当) | 50円 | 50,000円 | 10,157円 | 39,843円 |
| 11月下旬〜12月(中間配当) | 50円 | 50,000円 | 10,157円 | 39,843円 |
| 年間合計 | 100円 | 100,000円 | 20,314円 | 79,686円(約8万円) |
2026年5月26日の受取明細を見ると、税引前の配当金は50,000円。そこから特定口座の税金(所得税+住民税で20.315%)がキッチリ10,157円引かれて、手取りは39,843円(約4万円)でした!
税金で1回あたり1万円持っていかれるのは「ぐぬぬ……(白目)」となりますが、それでも1回につき約4万円、年2回で年間約8万円の手取り現金が口座にチャリンと振り込まれる破壊力は、やっぱり凄まじいです。
配当金がもらえる時期は年2回。
3月末の権利確定分が「5月下旬〜6月上旬(期末)」、9月末の権利確定分が「11月下旬〜12月上旬(中間)」に振り込まれます。
ちょうど「5月の自動車税・固定資産税シーズン」と「年末年始でお金が飛んでいく冬シーズン」という、ワーママの家計が悲鳴をあげる絶妙なタイミングで届くのが本当にありがたい……!
元本140万が利回り7.1%に!?昔買って気絶していたら化けた話
ここで、私のリアルな保有データを公開しちゃいます。
現在、トヨタ株は1株あたり約3,000円前後なので、今1000株買おうとすると約300万円の資金が必要です。
でも実は……私の平均取得単価は1,406円。つまり、1000株の購入元本は約140万6,000円なんです!| 項目 | 私のリアル保有実績(1000株) |
|---|---|
| 購入元本(平均取得価額 1,406円) | 約140.6万円 |
| 現在の時価評価額(株価 3,094円) | 約309.4万円 |
| 含み益(評価損益) | +168.8万円(+120%超・資産2.2倍!) |
| 年間配当金(税引前) | 100,000円 |
| 簿価配当利回り(元本に対する利回り) | 驚異の 7.11%!! |
含み益だけで+168万円。
そして自分が投じた元本140万円に対して、毎年10万円(税引前)の配当を生み出し続ける「年利7.1%超の超プラチナ高配当マシーン」へと勝手に育ってくれました。
でも……これを聞いて「メイメイさんって昔から底値で買ってガチホできる投資の天才じゃん!」なんて思わないでください。
現実は、そんな綺麗なストーリーじゃまったくありません(笑)。
実は「天才」じゃない。「売らなきゃよかった(白目)」を13年繰り返した迷走録
ここまで読むとスマートに見えるかもしれませんが、私の過去は後悔と恥ずかしい失敗の連続です。
実は私、2013年頃からトヨタ株を何度も売ったり買ったりを繰り返していました。
ちょっと株価が上がって含み益が出たら、嬉しくなってお小遣い欲しさに売っちゃう。
逆に株価が下がってくると、ビビって手放しちゃう。
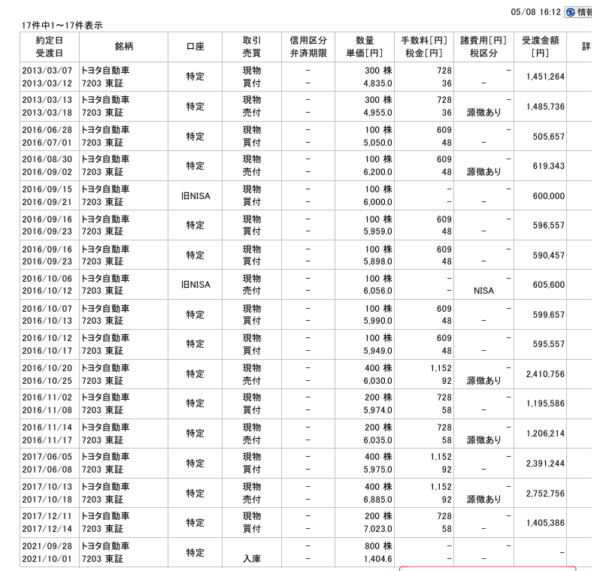
(↑これ、私の実際の売買履歴です。恥ずかしいけどガチ公開!笑)
後から電タクを叩いて計算したら、売買のお小遣いだけで約55万円の確定利益(プラス)にはなっていました。
でもね……ある日、気づいてしまったんです。
「あの時、数万円の利益に目が眩んで売買せずに、最初から全部そのままガチホ(完全放置)してたら、今頃もっととんでもない利益(数百万円)になってたんじゃない……?」
それに気づいた瞬間、自分の愚かさに本気で白目を剥きました(チーン)。
目先のお小遣いに飛びついて、金の卵を産むガチョウを何度も手放しかけていた素人丸出しの迷走期です。
株式分割という「投資の神様」からのプレゼント
でも、そんな「タラレバ」で後悔ばかりのどんぶり勘定な私でも、一つだけファインプレーがありました。
それは、どんなに迷走して途中で手放したとしても、意識の片隅には常に「やっぱり日本の製造業の頂点、トヨタは本物だ。ここを私の投資の核にしよう」という気持ちがあって、しぶとく買い戻し続けたことです。
そんな泥臭い売買を繰り返しながら、しぶとく相場に居座り続けた結果……2021年10月に「1株を5株にする」という大規模な株式分割が行われました!
私の手元にあった200株が、一気に「1000株」に化けたのです!
事情、このしぶとさが、思わぬ「隠れ神優待」を引き寄せることになります。
【優待まとめ】100株〜1000株でもらえる株主優待と「TOYOTA Wallet 3万円」のリアル
トヨタ株は配当金だけでなく、実は株主優待もものすごく実用的です。
「1000株なんて大金、とても無理!」という方でも大丈夫。トヨタは100株(約30万円〜)からでも保有年数に応じて優待が用意されています。
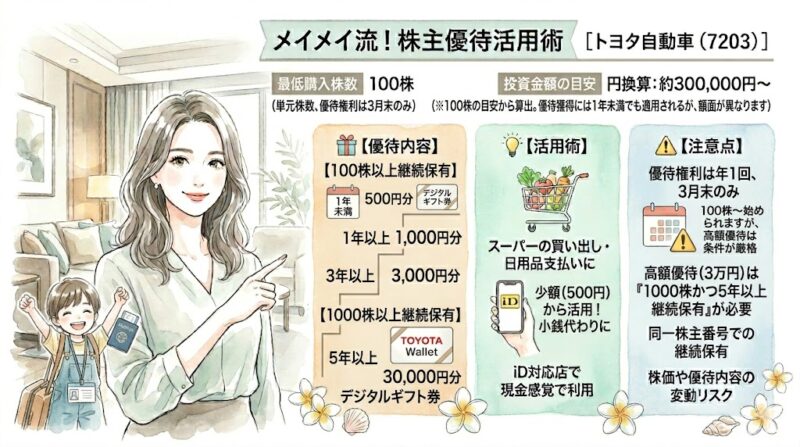
| 保有株式数 | 継続保有期間 | 優待内容(TOYOTA Wallet等) | おすすめの活用術 |
|---|---|---|---|
| 100株〜999株 (約30万円〜) | 1年未満 | 500円分ギフト | まずは少額から! コンビニやドラッグストアの小銭代わりに最適 |
| 1年以上3年未満 | 1,000円分ギフト | ||
| 3年以上5年未満 | 3,000円分ギフト | ||
| 1000株以上 (約300万円〜) | 5年以上継続保有 | 30,000円分デジタルギフト券! | スーパーの買い出し・日用品支払いで現金感覚で溶かす! |
※優待権利確定は年1回(3月末のみ)。同一株主番号での継続保有が必要です。
1000株×5年修行の果てに届く「3万円分」をスーパーのレジで溶かす日常
迷走しながらも2013年から核として握り続けていた私は、気づけばこの「1000株かつ5年以上継続保有」という厳しい条件を息をするようにクリアしていました。
「優待で3万円分もらえるなんて、高級フレンチのランチにでも行くの?」と聞かれることもありますが……現実はもっと地味です(笑)。
電子マネーの「iD」や「クイックペイ(QUICPay)」としてスマホをかざすだけで使えるので、私は普通にスーパーの買い出しや日用品の支払いで現金感覚で溶かしています(ネット通販ならMastercardとしても使えます!)。
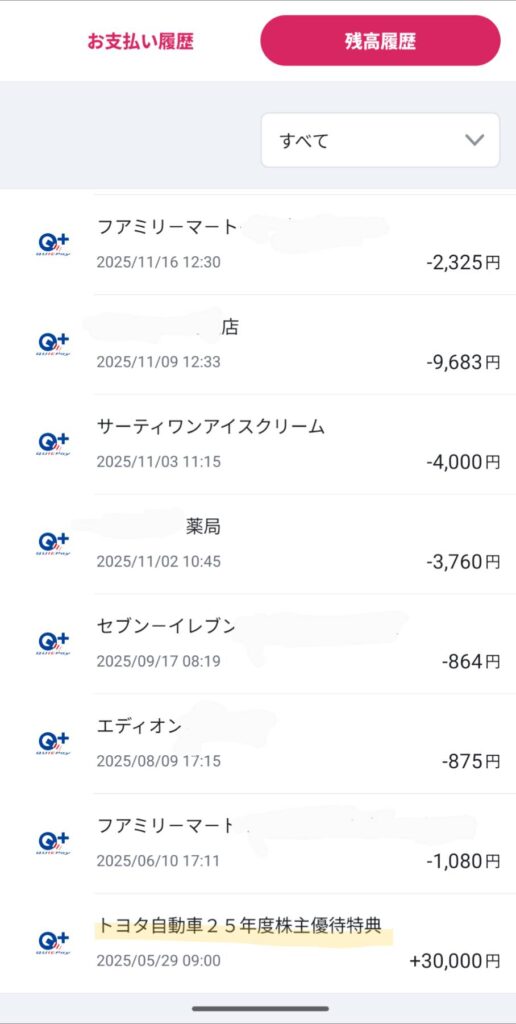
手取り配当金約8万円 + 優待ギフト3万円 = 年間実質11万円相当の生活防衛力!
「せっかくの自分へのご褒美なのに、生活費に使っちゃうの?」と思うかもしれません。
でも、生活費が浮いた分、たまに家のお金でこっそり自分のアクセサリーを買っちゃったりしてるので、結局トントンかなって(笑)。
優待で生活費が浮く=私が自由に使えるお金が増えるに変換されるシステム。これがどんぶり勘定流の楽しみ方です。
(ちなみに、毎年案内が届く「モータースポーツ観戦チケットの抽選」にも地道に応募していますが、そっちは一度も当たったことがありません!笑。物欲センサー恐るべし)
生活費に混ぜない!配当金が「自動車税・固定費の不安」を消し去る家計防衛術
さて、ここからが一番お伝えしたい本質です。
この年間10万円の配当金、我が家はどう使っているのか?
結論から言うと、「証券口座に入ったまま、生活費の口座には1円も移さず完全放置」しています。
「えっ、自動車税を救うんじゃないの?使わないの?」と思いますよね。
ここが、ワーママの資産形成における超重要なポイントなんです。
「生活費口座に混ぜるな危険」の鉄則ルール
もしこの配当金を、普段の給与振込口座や生活費の口座に移してしまうとどうなるか。
どんぶり勘定な我が家の場合、週末の外食やちょっとしたスーパーの買い足し、子どもの細々した出費に紛れて、「いつの間にか煙のように消えて無くなる」のがオチです(白目)。
だから私は、配当金は証券口座にそのままプールさせておき、意図して動かさない限りは勝手に残高が増えていく仕組みにしています。
そして迎える毎年5月。
ポストに届く自動車税や固定資産税の納付通知書を見て、世のお母さんたちが「今月ピンチ…!」と頭を抱える中、私は心の中でこう唱えています。
「大丈夫。最悪、証券口座に寝かせてある配当金から全額一発で出せる」
「使わないけれど、いつでも出せる」という心の余白
実際のところ、日々の家計管理を工夫して、自動車税も月々の給与や生活費の中でなんとかやりくりして納付しています。配当金口座には手をつけません。
でも、「ギリギリで払っている」のと、「いざとなったら配当金口座から全額キャッシュで相殺できる後ろ盾がある状態でやりくりする」のとでは、メンタルの余裕が100倍違います。
投資で得られる最大の価値は、贅沢をすることではなく、「心に絶対的な余裕(精神安定剤)を作ること」。
年間10万円の配当金という「盾」があるからこそ、突発的な税金や値上げラッシュにも慌てず、笑顔で毎日をサバイバルできるのです。
👉 【関連記事】生活費からは1円も出さない。アラフォーワーママが「配当金5万円」でサウナ付きコテージへ逃避行した話
トヨタ株は新NISA「成長投資枠」で買うべき?特定口座との使い分けと注意点
読者の方からよくいただくのが、「メイメイさんは特定口座で持っているみたいだけど、今から買うなら新NISAとどっちがいいの?」という質問です。
私が特定口座で保有しているリアルな理由
私のトヨタ株が特定口座に入っているのは、これが夫や家族の家計とは完全に切り離した「私個人のへそくり・1000万円の固有資産」だからです。
NISA口座は日本全国、1人につき1つの金融機関でしか作れません。
家族の将来のための共通口座(教育費や老後資金のインデックス積立など)でNISAを使っている場合、自分個人の秘密口座の方ではNISA枠を使えませんし、無理に1つの証券口座に自分のお金と家族のお金を混ぜてしまうと、どれが誰の資産か分からなくなって管理がものすごくややこしくなります。
だから私は、「税金約20%は取られちゃうけれど、自立した自分だけの盾として特定口座で堂々と育てる」と割り切っています。
今から始める読者のみんなは「新NISA成長投資枠」一択!
事故、これから新しく高配当株デビューをする読者のみなさんなら、絶対に新NISAの「成長投資枠」を使って買うのがおすすめです!
特定口座だと配当金10万円のうち約2万円が税金で引かれてしまいます。
これが新NISAなら、まるまる非課税(手取り10万円)!毎年2万円の差は、10年で20万円、20年で40万円の差になります。これを使わない手はありません。
ただし、これから買う方には絶対に守ってほしい注意点が2つあります。
| 注意点 | 失敗しないための具体的アクション |
|---|---|
| ① 300万円の一括買いはNG | 株価が上がっているときに焦って一気に買わず、単元未満株(かぶミニ等)を使って1株ずつコツコツ買うか、全体の相場が下がったタイミングを待つ。 |
| ② 指値(さしね)を活用する | 日々の値動きに惑わされないよう、「この株価まで下がったら買う」と指値を置いておき、約定したら気絶する。 |
新NISAの成長投資枠は年間240万円まで(生涯枠1200万円)。
1000株(約300万円)をいきなり狙う必要はまったくありません。まずは100株(約30万円)や、単元未満株で月1〜2万円分ずつ買い進め、数年かけて自分だけの「配当金の盾」を育てていくのが、一番無理のない王道ルートですよ!
👉 【関連記事】配当金ジャブジャブの季節!修羅場のワーママが個別株の配当を自由に使っても「投資信託は再投資一択」と断言する、複利のえげつない真実
まとめ:投資は人生を変えるためじゃなく、5月に怯えないために
日々の忙しさに追われ、物価高や税金の通知書にため息をつく毎日。
得意、証券口座の片隅で、自分の代わりに24時間365日働いて配当を生み出してくれる「トヨタ1000株という盾」があるだけで、心の中には確固たる安心感が生まれます。
これは、私が13年かけて迷走しながら育てた盾です。
今日株を買って、明日いきなり「年間10万円の盾」が完成する魔法ではありません。
最初から完璧な投資なんてできなくて当たり前。
どんぶり勘定でも、お小遣い欲しさに売って後悔ばかりしていても、「本当に強いものを手放さない」と決めて市場にしぶとく居続けることが、資産を育てる一番の近道なんだと実感しています。
私は、投資で人生を変えたかったわけじゃないんです。
ただ、「税金の封筒が届く5月」に少し怯えなくて済む自分になりたかった。
それだけです。
「10年後、20年後の自分」が笑っていられるように、今日から小さな「盾」を作り始めてみませんか?
👉 【関連記事】【2026年10月酒税改正】第3のビール増税に酒豪ママ友が悲鳴!「優待でビール実質タダ」の甘い罠と配当金で楽しむ晩酌防衛術
👉 🛒 【広告:楽天証券】
忙しいワーママでもスマホ1台で手軽に新NISA&ポイント投資!私も19年ガチ愛用している楽天証券で、今日から自分だけの配当金の盾を育て始めよう。
参考資料・公式情報
・トヨタ自動車株式会社 公式IR「配当金・株主還元」
https://global.toyota/jp/ir/stock/dividend/
・トヨタ自動車株式会社「株主優待制度」
https://global.toyota/jp/ir/stock/incentive/
・国税庁「上場株式等の配当等に係る申告分離課税制度」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1331.htm
・金融庁「新しいNISA」
https://www.fsa.go.jp/policy/nisa2/about/index.html