Q: ソフトバンクの年4.75%社債、あっという間に売り切れて買えませんでした…!買った人は「定期預金より全然増える!」と喜んでいますが、買い逃して損したんでしょうか?それとも買った人もリスクがあるんですか?

A: 買えなかった人も、勢いで買っちゃって不安な人も、まずは深呼吸!(白目)。実は私、7年前に買ったソフトバンク社債(100万円)がちょうど今月満期を迎えた当事者なんです。結論から言うと、元本と利息はちゃんと返ってきたから買った人は過度に怯えなくて大丈夫!でもね、7年間丸々お金を拘束された経験者として言わせてください……「買えなかった人も、全然落ち込む必要ゼロ(むしろ買わなくて正解な面も大アリ)」ですよ!
こんにちは、投資歴19年のアラフォーワーママ、メイメイです。
ソフトバンクグループの個人向け社債(第70回・愛称:福岡ソフトバンクホークスボンド)の募集、ものすごい勢いで完売しましたね。
利率がなんと年 4.750%(税引前)というメガバンク普通預金の10倍以上だったこともあり、「買えたー!」とホッとしている人がいる一方で、「売り切れて買えなかった…損したかな」「ネットで危ないって見て急に怖くなってきた」とモヤモヤしている方も多いのではないでしょうか。
でもね、ちょっと落ち着いて電卓を叩いてみましょう。
実は私……ちょうど今月(2026年9月)、7年前に買った「第56回ソフトバンク社債(100万円)」が満期償還を迎えた当事者なんです。
実際に7年間、100万円をソフトバンクに預けっぱなしにして、元本と最後の利息が口座に戻ってきた私の口から出た第一声。
それは感謝でも歓喜でもなく、これでした。
「……正直、めっちゃおもん無かったな(白目)」
今回は、他メディアのFPさんが絶対に書けない「7年社債を満期まで完走したワーママの生々しいリアル」と、「買った人が知っておくべき放置の心得」、そして「買えなかった人がむしろラッキーと言える理由」を忖度ゼロでぶっちゃけます!
【リアル実績】7年前に買ったソフトバンク社債が今月満期に!で、いくら増えた?
【結論】100万円が7年で「約107万4,000円」になりました。元本と利息はきっちり戻ってきたので、買った人は過度にパニックにならなくて大丈夫です!
まずは私のリアルな証拠と数字からお見せしますね。
私がこの社債(第56回無担保普通社債)を買ったのは、今から7年前の2019年9月。
当時の利率は年 1.380%でした。
当時のメガバンクの普通預金金利なんて「0.001%」の超氷河期でしたから、「年1.38%ももらえるなら銀行に置いとくより全然マシ!」と、100万円をポンと預けたんです。
あれから7年。私の口座はどうなったかというと……
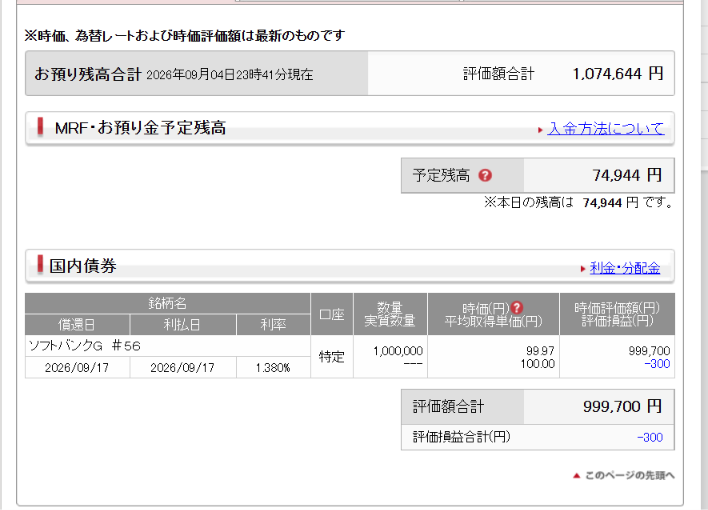
・投資元本:1,000,000円
・現在の評価額:約1,074,644円(手取り利息累計:約7.4万円)
・半年に1回のお小遣い:約5,500円(税引後)
証券口座の画面を見ると、市場価格の変動で元本部分が「マイナス300円」とか表示されていて一瞬ヒヤッとすることもありましたが、満期(2026年9月17日)を迎えれば額面通りの100万円がきっちり返ってきます。
半年ごとに口座に振り込まれる約5,500円。
確かに、「お、ちょっと贅沢なランチ代が入ったわ」「子どものスニーカー代の足しにしよう」というプチお小遣いにはなりました。
でもね、7年間丸々付き合ってみて、私の心に残ったのは「なんやろ、このものすごい思んなさ(面白くなさ)……」という強烈な虚無感だったんです。
【買った人へ】大丈夫、満期まで持てば返ってくる!でも覚悟すべき「7年間のリアル」
【結論】買ったなら「7年間は存在を忘れて完全放置(気絶)」が鉄則!途中で売りたくなっても元本割れリスクがある点だけは覚悟しておきましょう。
「お金が増えて戻ってきたのになんでおもんないの?」って思いますよね。
実際に7年間お金を縛られてみて、痛感したリアルな壁がこの4つです。
① 7年間の「資金拘束」が長すぎる!途中売却は元本割れリスクあり

社債の最大の注意点は、「中途解約がしづらい」ことです。
個人向け国債なら、買ってから1年経てば国がいつでも額面通り(直前2回分の利息を差し引くだけ)で買い取ってくれますが、社債は違います。
途中で現金化したくなったら、証券会社を通じてその時の「市場価格」で売却するしかありません。
もしその時に世の中の金利が上がっていたり、企業の業績に不安が出ていたりしたら、普通に元本割れして損をするんです。
「7年間、何があっても絶対に引き出せない100万円」。これ、子育て世代のワーママにとって想像以上に重たい足かせになります。買った方は「この100万円は7年間この世に存在しない」と割り切って気絶するのが一番のメンタル防衛です。
② 金利上昇局面で「指をくわえて見てるだけ」の機会損失
私が買った2019年は超低金利でしたが、ここ最近はどうでしょう?
日銀が利上げをして、世の中の金利がぐんぐん上がってきましたよね。
個人向け国債(変動10年)なんて今や1.87%まで上がっているし、今回のソフトバンク社債にいたっては4.75%です。
そんな中、私の100万円はずーーーっと「1.38%」に固定されたまま。
「世の中の金利は上がってるのに、私の100万は昔の低い金利でガチガチに塩漬け……」
この置いてけぼり感、めちゃくちゃモヤモヤしました(白目)。
③ 税金20.315%がガッツリ引かれる(新NISA非課税が使えない)
これ、地味に一番悔しいポイントです!
個別の社債は新NISAの対象外なので、特定口座(課税口座)での運用になります。
利息が入るたびに、約20%の税金が自動的に国に召し上げられるんです。
今回の4.75%だって、額面では「年47,500円」ですが、税金が約9,650円引かれて、手取りは「約37,850円」に目減りします。
新NISAでオルカンやS&P500を非課税でコツコツ積み立てて、資産がグングン増えていく楽しさを知ってしまうと、「あぁ、税金引かれるの本当にもったいないな……」とため息が出ちゃうんですよね。
👉 【関連記事】【第56回:【新NISA】「オルカン一極集中」で本当に大丈夫?投資歴19年の私が「高配当株+優待」を捨てないリアルな理由
④ 倒産時の弁済順位(無担保社債のリスク)
「社債は株より安全なんでしょ?」と思われがちですが、もし会社が倒産した場合の優先順位(弁済順位)は、税金や銀行融資が一番最初で、社債はその次、最後が株主です。
株主よりは優先されますが、個人向け社債は「無担保」です。担保がありません。
国が元本を100%保証してくれる「個人向け国債」とは背負っているリスクの次元が違うことだけは理解しておきましょう。
【買い逃した人へ】落ち込む必要ゼロ!実は「買わなくて正解」と言える3つの理由
【結論】買えなかったママ、むしろおめでとうございます!7年間の「資金拘束」を免れ、より柔軟で有利な運用先に回せる自由を手に入れました!
売り切れの文字を見て「あぁ、乗り遅れた…損した…」と落ち込んでいる方、まったく気にする必要はありません!
投資歴19年の目線で見れば、むしろ「買えなくて正解だった」と胸を張れる理由が3つあります。
① 子育て世代にとって「流動性(いつでも動かせる自由)」は最強の武器
子どもが小中高と進学していくと、塾代、部活の遠征費、高校・大学の入学金など、「思わぬタイミングでの急な出費」が容赦なく襲いかかってきます。
そんな時に「社債で7年間引き出せません(途中で売ったら元本割れします)」という状態は、家計にとって大きなリスクです。
買えなかったことで、あなたの100万円は「いつでも家族のために動かせる自由」を守り抜いたことになります。
② インフレ時代に「7年固定」は不利になりやすい
モノの値段が上がり、世の中の金利も上昇トレンドにある今、7年間同じ利率に縛られるのはインフレ負けするリスクを孕んでいます。
世の中の金利が上がれば、個人向け国債の金利も連動して上がっていきますし、新NISAの株式投資信託もインフレに強い資産です。
③ 新NISAの複利成長を優先した方が長期の資産は圧倒的に増える
社債の利息は「単利」で振り込まれて終わりですが、新NISAでオルカンを積み立てれば「複利」で雪だるま式に増えていきます。
手元に残ったその100万円は、もっと自由で、もっと増える場所に置くチャンスが残されたということです!
【徹底比較】ソフトバンク社債 vs 個人向け国債 vs 新NISAオルカン|余剰資金の正しい置き場所
【結論】目的別に「3つの財布」を使い分けるのが正解!手元資金の性格に合わせて置き場所を決めましょう。
結局、手元の100万円はどう振り分けるべきなのでしょうか?
リスク・利回り・中途解約の手軽さを一覧で比較してみます。
| 項目 | ソフトバンク社債(第70回) | 個人向け国債(変動10年) | 新NISA(オルカン) |
| 利回り(年率) | 4.75%(税引後 約3.78%) | 1.87%(税引後 約1.49%・変動) | 年5〜7%(過去平均・期待値) |
| 元本保証 | なし(企業信用リスク) | 国が100%保証(元本割れゼロ) | なし(価格変動あり) |
| 中途解約の手軽さ | △(市場売却・元本割れリスク) | ◎(1年後から国が額面買取) | ◎(いつでも数日で現金化可能) |
| 税金 | 20.315%課税 | 20.315%課税 | 完全非課税 |
| 一番向いている人 | 余剰資金で定期的なお小遣いが欲しい人 | 絶対に減らしたくない教育費・防衛資金 | 10〜15年以上使わない将来の資産形成 |
ご覧の通り、「絶対に減らしたくない手元資金」なら、社債よりも圧倒的に個人向け国債が安全です。
👉 【関連記事】第63回:【金利逆転の怪】国債1.87% vs 変動ローン1.0%!金利上昇で焦るママへ|パニック繰り上げ返済より「国債で手元資金を死守」が安全な理由
そして、10年以上のスパンで子どもの大学資金や老後資金を作りたいなら、新NISAでのインデックス積立に勝るものはありません。
👉 【関連記事】第10回:投資歴19年のリアル資産配分|NISAオルカン+個別株の「どんぶりポートフォリオ」公開
👉 【関連記事】第27回:【相場乱高下】買っても待っても地獄。投資歴19年の私が行き着いた月60万の積立内訳
【ワーママの結論】買った人も買えなかった人も、次にとるべき賢いアクション
【結論】入ってくる利息や、浮いた手元資金を「ただ銀行に眠らせない」ことこそが資産形成の最大の分かれ道です!
最後に、それぞれの立場での「次の一手」をまとめます。
◆ 社債を買った人:入ってくる利息を「有意義に使い切る」か「NISAへ再投資」!
100万円買った人には、半年ごとに約1.9万円(年間約3.8万円)の手取り利息が振り込まれます。
これを生活費口座に混ぜてうやむやに消してしまうのは一番もったいないです!
「家族でおいしい焼肉を食べる!」「自分のご褒美サウナ代にする!」とパーッと使い切るか、あるいは新NISAの積立口座にスライドさせて再投資のエンジンに回しましょう。
👉 【関連記事】第48回:生活費からは1円も出さない。アラフォーワーママが「配当金5万円」でサウナ付きコテージへ逃避行した話
◆ 買い逃した人:浮いた100万円を「国債」と「新NISA」に手堅く振り分ける!
手元に残った100万円は、焦って別の怪しい高利回り商品に飛びつく必要はありません。
「絶対に減らしたくない分」は個人向け国債へ入れ、「将来のために増やしたい分」は新NISAでオルカンを毎日・毎月コツコツ積み立てる設定を済ませてしまいましょう。
「我が家の手元資金、10年後・15年後にどう育つ?」と気になった方は、ぜひシミュレーターで未来の数字を逆算してみてくださいね。
👉 【3分で未来を逆算】我が家の「積立」シミュレーターはこちら
👉 【口座開設:楽天カード決済で毎月コツコツ積立!楽天証券の新NISA】
まとめ:目先の高金利に振り回されず「我が家の盾」をマイペースに育てよう
高利回りのニュースを見ると、どうしても焦りや羨ましさが出てきてしまいますよね。
でも、大切なのは以下の4点です。
- ソフトバンク社債は満期まで持てば元本は戻る!買った人は過度に不安がらず「7年間放置」を徹底する
- 途中売却の元本割れリスクや新NISA非課税が使えないデメリットを理解しておく
- 買えなかった人は落ち込む必要ゼロ!手元資金の自由度(流動性)を守り抜いた自分を褒める
- 余剰資金は「個人向け国債」の元本保証と「新NISAオルカン」の複利成長を軸に手堅く回す
投資は他人と競い合うゲームではなく、自分と家族が安心してぐっすり眠れる「盾」を作ることが一番の目的です。
目先の金利に一喜一憂せず、ご家庭のペースで着実に資産を育てていきましょうね!